A depreciação é um procedimento contábil utilizado para alocar, de forma sistemática, o valor depreciável de um ativo imobilizado ao longo de sua vida útil. Em termos didáticos, significa reconhecer contabilmente o consumo dos benefícios econômicos incorporados em um bem tangível utilizado pela entidade.
Assim, quando uma empresa adquire uma máquina, um veículo, um equipamento ou uma edificação para utilização em suas atividades, o custo desse ativo não é necessariamente reconhecido integralmente como despesa no momento da aquisição.
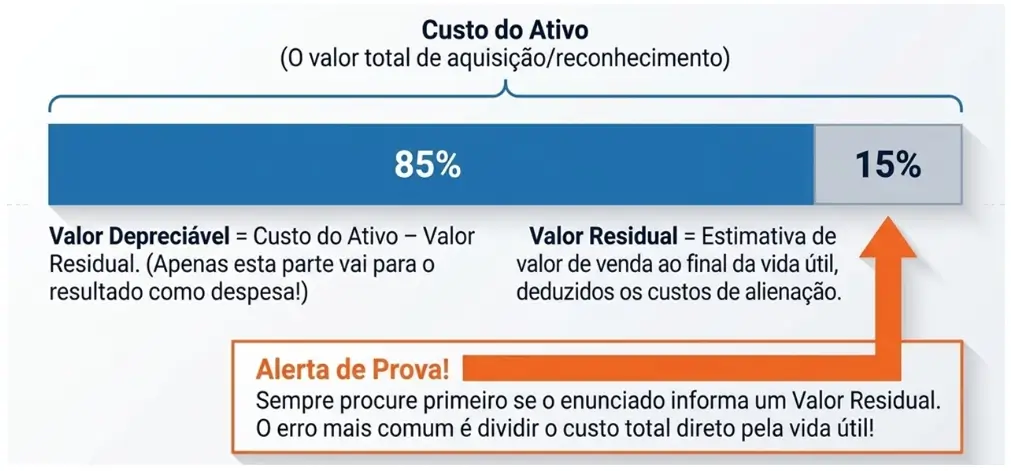
O valor depreciável é apropriado ao resultado ao longo do período em que o ativo é utilizado. Para concursos públicos, é essencial compreender que depreciação é uma alocação contábil sistemática do valor depreciável, e não simplesmente uma estimativa de quanto o bem perdeu de valor de mercado.
A depreciação está relacionada principalmente aos ativos imobilizados tangíveis, isto é, bens corpóreos mantidos pela entidade para utilização na produção ou fornecimento de bens ou serviços, para aluguel a terceiros ou para fins administrativos, e que se espera sejam utilizados por mais de um período.
São exemplos clássicos máquinas, equipamentos, veículos, móveis, computadores e edificações. A lógica contábil é que esses bens contribuem para a geração de benefícios econômicos durante diversos períodos e, por isso, seu custo deve ser apropriado de maneira sistemática durante sua vida útil.
Uma das principais pegadinhas de concurso consiste justamente em confundir depreciação com redução do valor de mercado: um ativo pode estar sendo depreciado contabilmente mesmo que seu valor de mercado esteja aumentando.
Para calcular a depreciação, é fundamental conhecer três conceitos: valor depreciável, vida útil e valor residual.
O valor depreciável corresponde ao custo do ativo, ou outro valor que o substitua nas demonstrações contábeis, menos o seu valor residual.
O valor residual representa o valor estimado que a entidade obteria atualmente com a alienação do ativo, depois de deduzidos os custos estimados de venda, caso o ativo já tivesse a idade e a condição esperadas ao final de sua vida útil.
Já a vida útil corresponde ao período durante o qual se espera que o ativo esteja disponível para uso pela entidade ou ao número de unidades de produção ou unidades semelhantes que se espera obter com sua utilização.
Portanto, uma fórmula fundamental para concursos é:
Valor depreciável = Custo do ativo – Valor residual.
Imagine uma máquina adquirida por R$ 100.000, com valor residual estimado em R$ 10.000 e vida útil de cinco anos. O valor depreciável será de R$ 90.000, e não de R$ 100.000.
Esse detalhe é extremamente importante.
Se a questão utilizar o método linear ou das quotas constantes, a depreciação anual será obtida pela divisão do valor depreciável pela vida útil: R$ 90.000 ÷ 5 = R$ 18.000 por ano.
Ao final dos cinco anos, considerando que não houve alteração das estimativas, a depreciação acumulada será de R$ 90.000 e o valor contábil do ativo será de R$ 10.000, correspondente ao valor residual estimado.
O método das quotas constantes, também chamado de método linear, é um dos mais importantes para concursos públicos. Nesse método, o valor depreciável é apropriado de maneira uniforme durante a vida útil do ativo. A fórmula pode ser apresentada da seguinte maneira:
Depreciação anual = (Custo do ativo – Valor residual) ÷ Vida útil.
Utilizando o exemplo anterior, teremos: (R$ 100.000 – R$ 10.000) ÷ 5 = R$ 18.000 por ano.
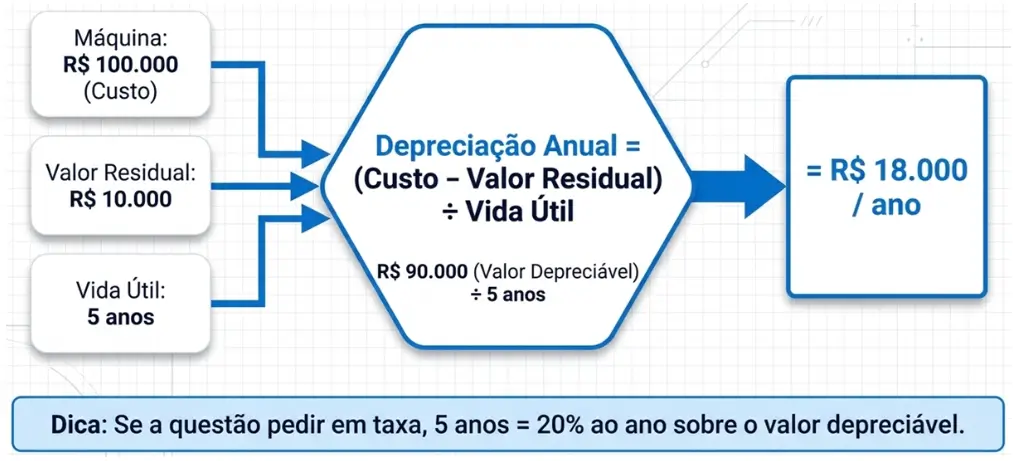
Caso a questão peça a taxa anual de depreciação, quando apropriado, pode-se relacionar a vida útil à taxa: para uma vida útil de cinco anos, a taxa linear anual corresponderia a 20% sobre o valor depreciável, observadas as particularidades do enunciado.
É importante destacar que a depreciação começa quando o ativo está disponível para uso, isto é, quando está no local e em condição necessária para funcionar da maneira pretendida pela administração. Não se deve simplesmente considerar a data em que a empresa efetuou o pagamento ou recebeu fisicamente o bem.
Se uma máquina foi adquirida em janeiro, mas somente ficou instalada e pronta para operação em março, a questão deverá ser analisada conforme a data em que o ativo se tornou disponível para uso. Essa distinção pode aparecer em questões objetivas que apresentam datas de aquisição, instalação e início efetivo da utilização do bem.
Outro conceito indispensável é a depreciação acumulada, ela representa o montante das quotas de depreciação reconhecidas contabilmente desde o início da utilização depreciável do ativo. A depreciação acumulada possui natureza contábil distinta do custo do ativo e é utilizada para determinar seu valor contábil líquido.
Assim, se uma máquina possui custo de R$ 100.000 e, até determinado momento, acumula R$ 30.000 de depreciação, seu valor contábil, antes de outros ajustes eventualmente aplicáveis, será de R$ 70.000.
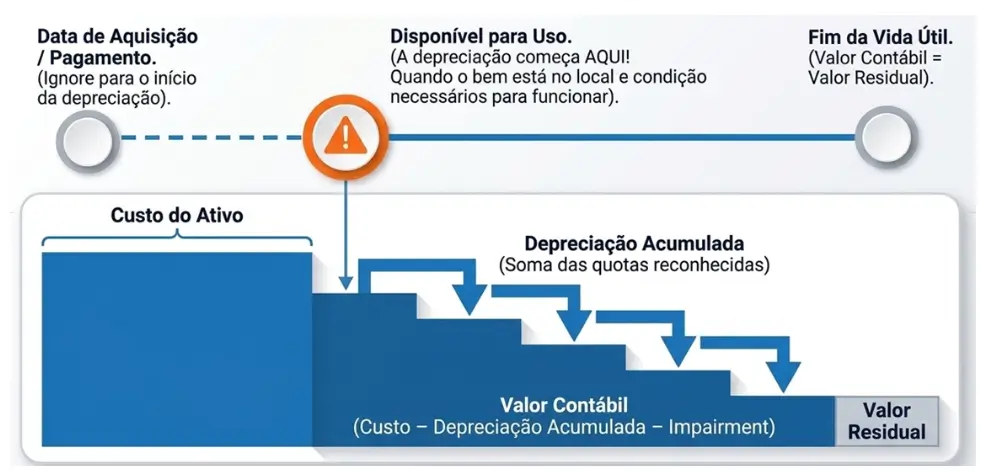
Portanto: Valor contábil = Custo do ativo – Depreciação acumulada – Perdas acumuladas por redução ao valor recuperável, quando existentes.
Em uma questão simplificada que não envolva impairment, basta subtrair a depreciação acumulada do custo.
A depreciação também produz efeitos nas demonstrações contábeis. Como regra, o reconhecimento da depreciação provoca uma despesa ou custo no resultado e aumenta a depreciação acumulada, reduzindo o valor contábil do ativo. Consequentemente, mantidas as demais condições, a depreciação tende a reduzir o lucro contábil do período.
É importante, contudo, não confundir redução do lucro com saída de caixa. A depreciação é uma despesa não monetária no momento de seu reconhecimento, pois o desembolso relacionado à aquisição do ativo ocorreu quando o bem foi adquirido, enquanto a depreciação representa a apropriação contábil do valor depreciável ao longo do tempo.
A vida útil de um ativo não deve ser confundida necessariamente com sua vida econômica. A vida útil corresponde ao período durante o qual a entidade espera utilizar o ativo ou à quantidade de unidades que espera produzir com ele. Essa estimativa deve considerar fatores como utilização esperada, desgaste físico, obsolescência técnica ou comercial e limites legais ou contratuais para utilização.
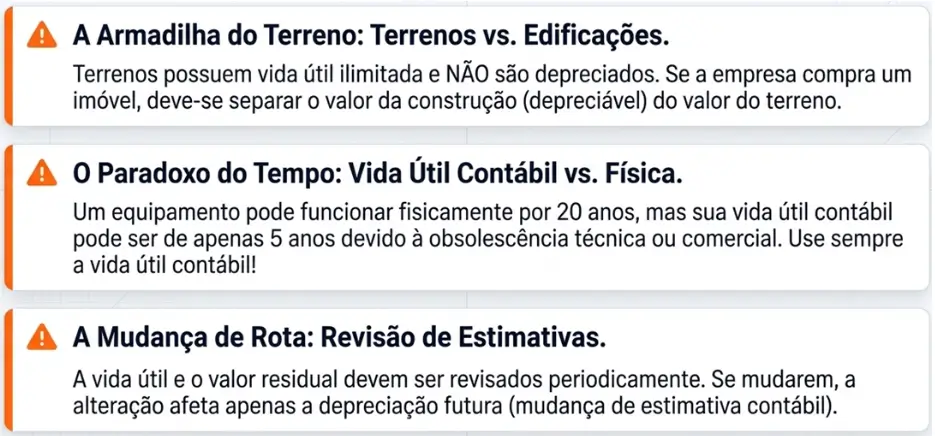
Por isso, a vida útil contábil não é obrigatoriamente igual ao período durante o qual o bem poderia continuar funcionando fisicamente. Um equipamento pode permanecer operacional por muitos anos, mas sua vida útil contábil para determinada entidade pode ser menor em razão de obsolescência ou da estratégia de utilização.
O valor residual também merece atenção especial. Ele não deve ser confundido com o valor de mercado atual do bem. Trata-se de uma estimativa relacionada ao valor que a entidade espera obter ao final da vida útil, considerando as condições previstas naquele momento e os custos de alienação.
Além disso, se o valor residual de um ativo for relevante, ele reduz o valor depreciável. Por isso, em questões numéricas, sempre procure primeiro identificar se existe valor residual. Um dos erros mais comuns é dividir o custo total do ativo pela vida útil sem antes verificar se o enunciado informou um valor residual.
A depreciação deve ser reconhecida de maneira sistemática ao longo da vida útil do ativo, e o método utilizado deve refletir o padrão pelo qual os benefícios econômicos futuros do ativo são consumidos pela entidade.
O método linear é bastante comum, mas não é o único método possível. Dependendo das circunstâncias, podem existir métodos baseados no padrão de consumo dos benefícios econômicos, como métodos que considerem unidades produzidas ou horas de utilização.
Em uma questão de concurso, portanto, se o enunciado expressamente determinar o método das quotas constantes, a solução será linear; se apresentar outro padrão de consumo, você deverá seguir as informações fornecidas.
Um exemplo bastante comum em provas envolve um veículo adquirido por R$ 80.000, com valor residual de R$ 20.000 e vida útil estimada em quatro anos. Primeiro, deve-se calcular o valor depreciável: R$ 80.000 – R$ 20.000 = R$ 60.000. Depois, utilizando o método linear, divide-se esse valor pela vida útil: R$ 60.000 ÷ 4 = R$ 15.000 por ano. Após dois anos de utilização, a depreciação acumulada será de R$ 30.000, e o valor contábil do veículo será de R$ 50.000, considerando apenas a depreciação.
Essa sequência — identificar custo, subtrair valor residual, dividir pela vida útil e calcular a depreciação acumulada — resolve grande parte das questões numéricas de concursos.
É importante diferenciar depreciação, amortização e exaustão.
A depreciação está relacionada, em regra, à alocação sistemática do valor depreciável de ativos corpóreos do imobilizado ao longo de sua vida útil.
A amortização está relacionada à apropriação sistemática do valor amortizável de ativos intangíveis com vida útil definida.
Já a exaustão está relacionada ao consumo ou exploração de recursos naturais, como jazidas e florestas, quando aplicável.
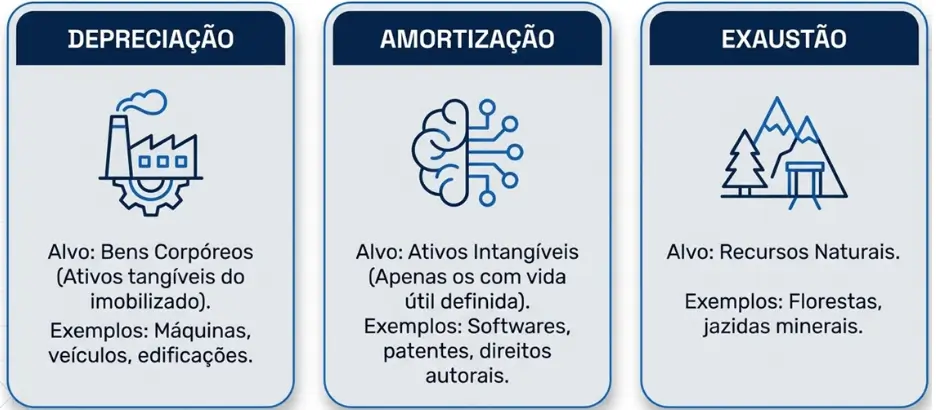
Em uma questão objetiva, a associação pode ser memorizada da seguinte forma: bem corpóreo → depreciação; ativo intangível → amortização; recurso natural → exaustão. Essa regra é didática e deve ser complementada pelas características específicas do ativo apresentadas no enunciado.
Também é fundamental não confundir depreciação com impairment, ou redução ao valor recuperável.
A depreciação representa uma alocação sistemática do valor depreciável durante a vida útil.
O impairment, por sua vez, está relacionado à identificação de uma eventual perda por redução ao valor recuperável do ativo, quando seu valor contábil excede seu valor recuperável.
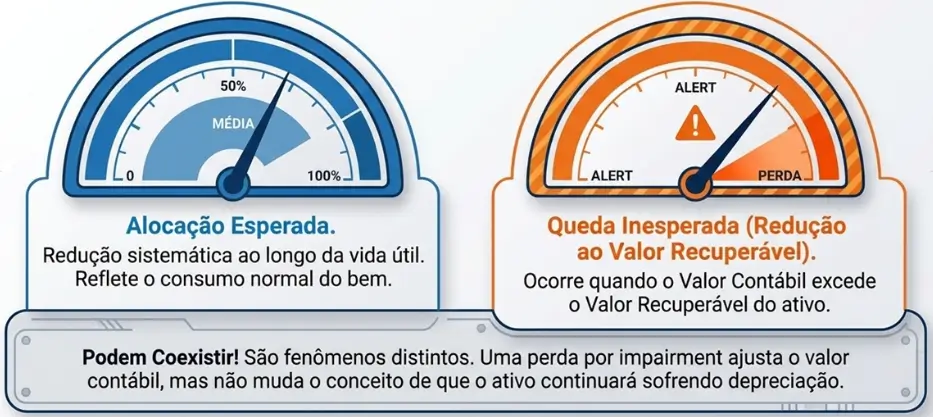
Assim, se uma máquina possui valor contábil de R$ 100.000 e seu valor recuperável passa a ser de R$ 70.000, pode existir uma perda por redução ao valor recuperável de R$ 30.000, observados os critérios aplicáveis. Isso não significa simplesmente que a depreciação anual passou a ser R$ 30.000.
Outro ponto muito explorado em concursos é a revisão da vida útil e do valor residual. Essas estimativas devem ser revisadas periodicamente e, caso existam alterações relevantes, os efeitos são tratados de acordo com as regras contábeis aplicáveis às mudanças de estimativas.
Imagine que um equipamento tenha sido inicialmente estimado para durar dez anos, mas, posteriormente, a entidade conclua que sua vida útil remanescente será menor. A entidade não deve simplesmente ignorar a nova informação. A depreciação futura deverá refletir a estimativa revisada. Portanto, deve-se ter cuidado com questões que apresentem alteração de vida útil, valor residual ou padrão de consumo durante a utilização do ativo.
Para concursos públicos, a depreciação de terrenos é uma pegadinha clássica. Em regra, terrenos possuem vida útil ilimitada e, por isso, não são depreciados. Entretanto, a existência de terreno dentro de um imóvel não significa que toda a propriedade esteja fora da depreciação. A edificação, quando sujeita à depreciação, deve ser tratada separadamente do terreno.
Assim, se uma empresa adquire um imóvel composto por terreno e construção, deve-se analisar separadamente os componentes. A construção normalmente possui vida útil limitada e está sujeita à depreciação, enquanto o terreno, em regra, não é depreciado.
A depreciação também é importante na análise do patrimônio e do resultado. Ao reconhecer a quota de depreciação, a entidade reconhece o consumo de benefícios econômicos associado ao ativo, aumentando a depreciação acumulada e reduzindo seu valor contábil. Simultaneamente, reconhece uma despesa ou custo, conforme a finalidade do ativo. Se o bem estiver sendo utilizado diretamente na produção, a depreciação poderá integrar o custo de produção, enquanto, em outras situações, poderá ser reconhecida como despesa. Portanto, não é correto afirmar genericamente que toda depreciação será sempre uma despesa administrativa: sua classificação depende da utilização do ativo.
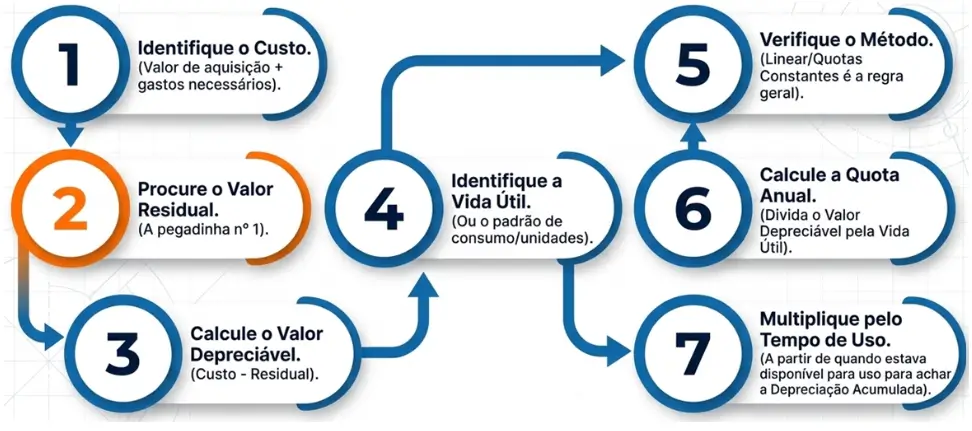
Em questões de concurso, a melhor estratégia é transformar o enunciado em uma sequência de informações. Primeiro, identifique o custo do ativo. Segundo, procure o valor residual. Terceiro, determine o valor depreciável pela fórmula custo menos valor residual. Quarto, identifique a vida útil ou o padrão de consumo. Quinto, verifique qual método deve ser utilizado. Sexto, calcule a quota de depreciação. Sétimo, se a questão pedir a depreciação acumulada, multiplique a quota pelo período de utilização, observando eventual aquisição ou disponibilidade para uso durante o exercício. Por fim, se for solicitado o valor contábil, subtraia a depreciação acumulada e eventuais perdas por redução ao valor recuperável do custo ou do valor contábil anterior.
Assim, em síntese: depreciação não é desvalorização de mercado; é alocação sistemática do valor depreciável de um ativo ao longo de sua vida útil.
Para calcular pelo método linear, utilize (custo – valor residual) ÷ vida útil.
Para encontrar o valor contábil, considere o custo menos a depreciação acumulada e eventuais perdas por impairment.
Para diferenciar os institutos, lembre-se: depreciação relaciona-se, em regra, a ativos tangíveis; amortização, a intangíveis com vida útil definida; exaustão, a recursos naturais; e impairment, a uma perda por redução ao valor recuperável.
Resumindo:
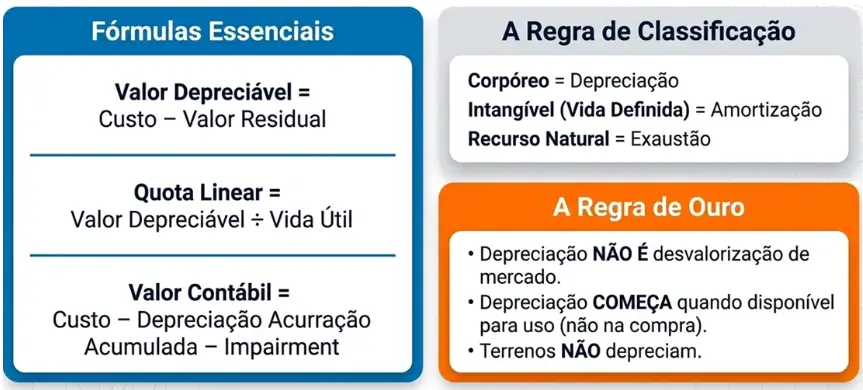
Com esses conceitos dominados, você estará preparado tanto para questões conceituais quanto para os cálculos mais frequentes sobre depreciação em provas de Contabilidade.
FAQ — Depreciação
1. O que é depreciação?
É a alocação sistemática do valor depreciável de um ativo ao longo de sua vida útil, refletindo o consumo dos benefícios econômicos incorporados ao bem.
2. Para que serve a depreciação na contabilidade?
Serve para reconhecer contabilmente, ao longo do tempo, o consumo dos benefícios econômicos proporcionados pelos ativos sujeitos à depreciação.
3. Quais bens estão sujeitos à depreciação?
Em regra, ativos corpóreos do imobilizado com vida útil limitada, como máquinas, veículos, equipamentos e edificações, estão sujeitos à depreciação.
4. Como calcular a depreciação de um ativo?
Pelo método linear: Depreciação = (Custo do ativo – Valor residual) ÷ Vida útil.
5. O que são vida útil e valor residual?
Vida útil é o período ou quantidade de produção esperada de utilização do ativo; valor residual é o montante estimado a ser obtido ao final dessa vida útil, após os custos de alienação.
6. O que é depreciação acumulada?
É o total das quotas de depreciação reconhecidas desde o início da depreciação do ativo até determinada data.
7. Qual é a diferença entre depreciação, amortização e exaustão?
Depreciação relaciona-se, em regra, a ativos tangíveis; amortização, a ativos intangíveis com vida útil definida; e exaustão, ao consumo de recursos naturais.
8. Como a depreciação afeta o lucro e o valor contábil de uma empresa?
O reconhecimento da depreciação reduz o resultado, quando reconhecida como despesa, e reduz o valor contábil do ativo por meio da depreciação acumulada.
9. Como a depreciação é cobrada em concursos públicos?
Pode ser cobrada conceitualmente ou por meio de cálculos envolvendo custo, valor residual, vida útil, depreciação acumulada e valor contábil.
10. Como calcular a depreciação pelo método das quotas constantes em uma prova?
Subtraia o valor residual do custo do ativo e divida o resultado pela vida útil: (Custo – Valor residual) ÷ Vida útil.
11. Como diferenciar depreciação, amortização e exaustão em questões de concurso?
Associe, como regra: ativo corpóreo → depreciação; ativo intangível com vida útil definida → amortização; recurso natural → exaustão.
Nos próximos encontros seguiremos no campos das contabilidades e áreas afins. Até lá!
Autora: Nayara Mota — Professora de Ciências Contábeis e Direito Tributário. Graduada em Ciências Contábeis em 2015 pela UNOESC, com especialização em Administração Pública pela UFRGS e em Contabilidade e Orçamento Público pela Universidade Metropolitana.