

Quando uma empresa compra mercadorias, vende produtos, paga salários ou contrata um empréstimo, essas operações precisam ser registradas de maneira organizada para que seja possível conhecer sua situação patrimonial e acompanhar os resultados de suas atividades. É justamente nesse contexto que entra a contabilização, processo que consiste em identificar, analisar, classificar e registrar os fatos contábeis de acordo com as normas aplicáveis.
Para quem está estudando Contabilidade para concursos públicos, compreender esse procedimento é fundamental, pois muitos assuntos da disciplina, mesmo aqueles aparentemente complexos, começam com uma pergunta simples: o que aconteceu nessa operação e quais contas foram afetadas?
Antes de pensar em débito e crédito, entretanto, precisamos dar um passo atrás e entender o que pode ser contabilizado. Nem todo acontecimento relacionado à empresa exige imediatamente um lançamento contábil. Uma intenção de comprar um veículo, por exemplo, não produz necessariamente um registro patrimonial.
A situação muda quando a operação efetivamente ocorre e atende aos critérios de reconhecimento contábil. Por isso, diante de uma questão de prova, não tenha pressa em escolher as contas: primeiro, identifique o fato apresentado no enunciado e verifique se ele exige reconhecimento contábil naquele momento. Essa análise inicial ajuda a evitar erros que poderiam comprometer todo o lançamento.
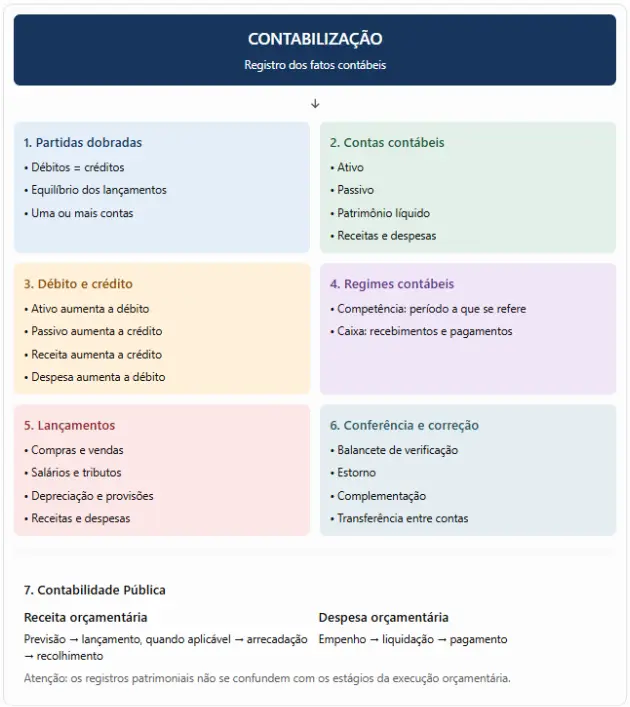
Identificado o fato contábil, chegamos a uma das regras mais importantes da escrituração: o método das partidas dobradas. Por esse método, todo lançamento deve manter a igualdade entre o total dos débitos e o total dos créditos. Isso não significa que toda operação envolva somente duas contas, mas que os valores debitados e creditados precisam ser iguais. Imagine que uma empresa compre um equipamento à vista por R$ 20.000. O equipamento entra no patrimônio, enquanto o dinheiro disponível no banco diminui. Portanto, registramos um débito de R$ 20.000 na conta Equipamentos e um crédito de R$ 20.000 na conta Bancos. Perceba a lógica: o lançamento representa os dois lados da mesma operação e mantém o equilíbrio contábil.
É nesse ponto que muitos alunos costumam ter dificuldade: afinal, o que significam débito e crédito? No cotidiano, associamos débito a uma dívida e crédito a um valor disponível ou recebido. Na contabilidade, porém, esses termos têm um significado técnico. Eles indicam os lados em que os valores são registrados nas contas, e seu efeito depende da natureza de cada conta. Nas contas do ativo e nas contas de despesa, os débitos geralmente representam aumentos; nas contas do passivo, do patrimônio líquido e nas contas de receita, os créditos geralmente representam aumentos.
Para memorizar, não tente decorar lançamentos isolados sem entender sua lógica. Primeiro identifique a conta, depois verifique se ela aumentou ou diminuiu e, por fim, determine se o registro deve ser feito a débito ou a crédito.
Para aplicar essa regra corretamente, precisamos conhecer a classificação das contas contábeis. As contas patrimoniais representam os ativos, os passivos e o patrimônio líquido da entidade. Caixa, bancos, estoques, veículos e equipamentos são exemplos de contas do ativo; fornecedores, empréstimos e salários a pagar representam obrigações registradas no passivo; e capital social e determinadas contas de resultados acumulados integram o patrimônio líquido.
Já as contas de resultado registram receitas e despesas que participam da apuração do lucro ou prejuízo do período. Receita de vendas, receita financeira, despesa com salários e despesa com energia elétrica são exemplos dessa segunda categoria. Essa distinção é essencial porque a natureza da conta influencia diretamente a escolha entre débito e crédito.
Vamos colocar esse raciocínio em prática com uma situação bastante comum em concursos. Suponha que uma empresa compre mercadorias para revenda no valor de R$ 5.000 e efetue o pagamento por transferência bancária. Desconsiderando tributos e outros componentes, o estoque aumenta e o saldo bancário diminui. O lançamento será débito em Estoques, no valor de R$ 5.000, e crédito em Bancos, também no valor de R$ 5.000. Observe que estamos trocando um elemento do ativo por outro: a empresa passa a ter mais mercadorias e menos dinheiro disponível. Por isso, nessa situação simplificada, não há alteração imediata do patrimônio líquido apenas em razão da compra. Se a mesma aquisição fosse realizada a prazo, a contrapartida seria uma obrigação registrada em Fornecedores, em vez da redução imediata de Bancos.
Agora imagine que essa empresa venda parte das mercadorias por R$ 8.000, recebendo o valor à vista, e que o custo dos produtos vendidos seja de R$ 5.000. Nesse caso, precisamos prestar atenção a dois aspectos diferentes da operação: a receita obtida com a venda e o custo das mercadorias que saíram do estoque. No primeiro lançamento, debitamos Bancos em R$ 8.000 e creditamos Receita de Vendas no mesmo valor. No segundo, debitamos Custo das Mercadorias Vendidas em R$ 5.000 e creditamos Estoques em R$ 5.000. Desconsiderando tributos e outras despesas, a diferença entre a receita de R$ 8.000 e o custo de R$ 5.000 resulta em um lucro bruto de R$ 3.000. Guarde este ponto: receita não é sinônimo de lucro, e uma venda pode exigir mais de um lançamento contábil.
A mesma lógica ajuda a compreender a contabilização das despesas. Imagine que uma empresa utilize energia elétrica durante o mês de março, gerando uma conta de R$ 1.200, cujo pagamento ocorrerá somente em abril. Em qual mês a despesa deve ser reconhecida? Se o consumo ocorreu em março e os critérios de reconhecimento foram atendidos, a despesa pertence a março, mesmo que o dinheiro só saia da conta bancária no mês seguinte. O lançamento simplificado será débito em Despesa com Energia Elétrica e crédito em Contas a Pagar, ambos por R$ 1.200. Quando o pagamento for realizado, a empresa debitará a obrigação e creditará Bancos. Assim, o reconhecimento da despesa e a liquidação da dívida serão registrados em momentos distintos.
Esse exemplo nos conduz a um assunto indispensável: a diferença entre regime de competência e regime de caixa. Pelo regime de competência, receitas e despesas são reconhecidas nos períodos a que se referem, observados os critérios contábeis aplicáveis, independentemente do recebimento ou pagamento. Já o regime de caixa considera o momento em que ocorre a entrada ou a saída de dinheiro para fins de reconhecimento segundo esse critério. Imagine que uma empresa preste um serviço em dezembro, no valor de R$ 4.000, e receba o pagamento em janeiro. Pelo regime de competência, a receita será reconhecida em dezembro, desde que os critérios necessários tenham sido atendidos. Em janeiro, o recebimento será registrado como entrada de caixa e baixa do direito a receber. Portanto, não se reconhece novamente a mesma receita apenas porque o dinheiro entrou na conta bancária.
Outro exemplo importante envolve a folha de pagamento. Suponha que uma empresa reconheça salários de R$ 10.000 referentes ao trabalho realizado pelos empregados durante determinado mês. Em uma situação simplificada, o lançamento será débito em Despesa com Salários e crédito em Salários a Pagar, ambos no valor de R$ 10.000. Quando os salários forem pagos, a obrigação será debitada e a conta Bancos será creditada. Na prática, a folha pode envolver contribuições previdenciárias, imposto de renda retido, encargos patronais, benefícios e outras parcelas. Por isso, em questões numéricas, confira se o enunciado informa o salário bruto, o valor líquido a pagar ou os encargos adicionais. Essa pequena atenção faz diferença na escolha das contas e nos valores do lançamento.
A contabilização dos tributos também exige análise cuidadosa. Em uma compra ou venda, o tratamento contábil depende do tributo envolvido, da natureza da operação e das regras aplicáveis. Alguns tributos incidentes sobre aquisições podem ser recuperáveis e, nesse caso, recebem tratamento diferente daqueles que integram o custo do bem ou serviço. Da mesma forma, o valor total de uma venda não deve ser confundido automaticamente com a receita líquida de tributos. Portanto, se a questão apresentar ICMS, IPI, PIS, Cofins ou outro tributo, não faça o lançamento por impulso: verifique se o tributo é recuperável, se incide sobre a operação e qual tratamento foi solicitado pelo enunciado. Em provas, a classificação incorreta de um único valor pode comprometer todo o resultado.
Além das compras, vendas, receitas e despesas, a escrituração precisa reconhecer o consumo dos benefícios econômicos proporcionados pelos ativos. É o que acontece com a depreciação, que corresponde à alocação sistemática do valor depreciável de um ativo imobilizado ao longo de sua vida útil. Imagine que a depreciação de um equipamento, no período, seja de R$ 2.000. Em uma situação simplificada, o lançamento será débito em Despesa de Depreciação e crédito em Depreciação Acumulada, ambos por R$ 2.000. A conta de depreciação acumulada reduz o valor contábil líquido do equipamento. É importante lembrar, contudo, que a depreciação de um ativo utilizado na produção pode integrar o custo de produção, em vez de ser reconhecida imediatamente como despesa do período. A classificação depende da utilização do bem e das regras contábeis aplicáveis.
Depois de registrar os fatos contábeis, como saber se os saldos das contas estão coerentes? Uma das ferramentas utilizadas nessa conferência é o balancete de verificação, que reúne os saldos das contas em determinada data e permite verificar, entre outros aspectos, se os totais devedores e credores são iguais. Mas atenção: essa igualdade não garante que todos os registros estejam corretos. Um lançamento pode ter sido feito em contas inadequadas, omitido ou duplicado e, ainda assim, o balancete permanecer equilibrado. Por isso, a conferência contábil não se limita a somar débitos e créditos. Também é necessário verificar os documentos que fundamentam os registros, a natureza das contas, os valores e o período ao qual cada operação pertence. Esses registros, por sua vez, servem de base para a elaboração de demonstrações como o balanço patrimonial e a Demonstração do Resultado do Exercício.
E se um lançamento estiver errado? Nesse caso, a correção deve considerar a natureza do erro e os procedimentos de escrituração aplicáveis. Dependendo da situação, pode ser necessário realizar um estorno, um lançamento complementar ou uma transferência entre contas. O estorno busca anular os efeitos do lançamento original; a complementação ajusta um valor registrado a menor; e a transferência corrige a classificação de um valor registrado em conta inadequada. Imagine, por exemplo, que uma despesa tenha sido registrada em uma conta de despesa administrativa quando, pelas características da operação, deveria integrar outra conta. A correção deve ajustar a classificação sem comprometer a rastreabilidade do registro. Em termos práticos, não se deve simplesmente apagar o lançamento sem observar as exigências de documentação e integridade da escrituração.
Até aqui, os exemplos trataram principalmente de empresas privadas. Entretanto, quem estuda para concursos também precisa compreender como a contabilização funciona no setor público. Nesse contexto, é fundamental distinguir a contabilização patrimonial da contabilização orçamentária. A primeira registra os efeitos dos fatos sobre o patrimônio público, incluindo variações patrimoniais aumentativas e diminutivas, conforme as regras aplicáveis. A segunda registra os atos e fatos relacionados à aprovação e à execução do orçamento. Na receita orçamentária, destacam-se previsão, lançamento quando aplicável, arrecadação e recolhimento. Na despesa orçamentária, os estágios clássicos são empenho, liquidação e pagamento. O empenho reserva dotação orçamentária para uma despesa; a liquidação verifica o direito adquirido pelo credor com base nos documentos comprobatórios; e o pagamento corresponde à entrega dos recursos financeiros. Não confunda esses estágios com o reconhecimento patrimonial: os registros orçamentários e patrimoniais podem ocorrer em momentos diferentes.
Para resolver questões de contabilização, recomendo que você adote sempre a mesma sequência de raciocínio. Primeiro, identifique o que aconteceu na operação. Em seguida, determine quais contas foram afetadas e classifique cada uma como ativo, passivo, patrimônio líquido, receita ou despesa. Depois, verifique quais contas aumentaram ou diminuíram e aplique a regra de débito e crédito correspondente.
Por fim, confira se os valores debitados e creditados são iguais e analise o efeito do lançamento sobre o patrimônio e o resultado. Nas questões de Contabilidade Pública, acrescente a identificação da natureza orçamentária ou patrimonial do fato e do estágio da receita ou da despesa, conforme o enunciado. Essa sequência ajuda a evitar a simples memorização de lançamentos e permite compreender operações novas, mesmo quando a banca apresenta situações diferentes das estudadas.
Em síntese, contabilizar é transformar os fatos contábeis em registros organizados, respeitando a natureza das contas, o método das partidas dobradas, o regime de competência e as normas aplicáveis.
Ao estudar, tenha sempre em mente que débito e crédito não significam necessariamente entrada e saída de dinheiro; que receita não é o mesmo que lucro; e que o momento do pagamento nem sempre coincide com o reconhecimento da receita ou da despesa.
Regra de ouro para a prova
Memorize a sequência para resolver lançamentos: Fato contábil → identificação das contas → classificação → aumento ou diminuição → débito ou crédito → conferência dos valores.
E lembre-se: débito não significa necessariamente saída de dinheiro, assim como crédito não significa necessariamente entrada de dinheiro. O efeito depende da natureza da conta.
Para concursos públicos, dominar essas relações é muito mais importante do que decorar lançamentos isolados. Quando você entende o que aconteceu, quais contas foram afetadas e por que cada uma deve ser debitada ou creditada, a contabilização deixa de parecer uma sequência de regras desconectadas e passa a fazer sentido.
Perguntas frequentes — Contabilização
1. O que é contabilização?
É o processo de identificar, classificar e registrar os fatos contábeis de uma entidade, de acordo com as normas e os procedimentos de escrituração aplicáveis.
2. Como funciona um lançamento contábil?
O lançamento identifica as contas afetadas por uma operação e registra seus débitos e créditos, mantendo a igualdade exigida pelo método das partidas dobradas.
3. O que são débito e crédito na contabilidade?
São os lados do registro contábil. Seus efeitos dependem da natureza da conta e de a operação representar aumento ou diminuição de seu saldo.
4. Como identificar as contas envolvidas em uma operação?
É necessário analisar o fato contábil, identificar os elementos patrimoniais ou de resultado afetados e classificar cada conta conforme sua natureza.
5. Qual é a diferença entre contabilização pelo regime de caixa e pelo regime de competência?
O regime de caixa considera o recebimento ou pagamento; o regime de competência reconhece receitas e despesas nos períodos a que se referem, conforme os critérios contábeis aplicáveis.
6. Como contabilizar receitas e despesas?
Em regra, as receitas aumentam por crédito e as despesas aumentam por débito. A contrapartida depende da operação e da existência de recebimentos, pagamentos, direitos ou obrigações.
7. Como a contabilização afeta o patrimônio da empresa?
Os lançamentos podem alterar ativos, passivos e patrimônio líquido, além de reconhecer receitas e despesas que influenciam o resultado do período.
8. Qual é a diferença entre contabilização patrimonial e orçamentária?
A contabilização patrimonial registra os efeitos dos fatos sobre o patrimônio público; a orçamentária registra a aprovação e a execução do orçamento, conforme as regras aplicáveis.
9. Como corrigir um lançamento contábil incorreto?
Conforme a natureza do erro, pode ser necessário realizar estorno, complementação ou transferência entre contas, com documentação adequada e observância das regras de escrituração.
10. Como a contabilização é cobrada em concursos públicos?
Pode ser cobrada por meio de identificação de contas, lançamentos de débito e crédito, classificação de fatos contábeis, regimes de reconhecimento e análise dos efeitos patrimoniais.
11. Como são contabilizados os estágios da receita e da despesa pública?
Na receita, destacam-se previsão, lançamento quando aplicável, arrecadação e recolhimento. Na despesa, os estágios são empenho, liquidação e pagamento, que não devem ser confundidos com o reconhecimento patrimonial.
Nos próximos encontros seguiremos no campo das contabilidades e áreas afins. Até lá!
Autora: Nayara Mota — Professora de Ciências Contábeis e Direito Tributário. Graduada em Ciências Contábeis em 2015 pela UNOESC, com especialização em Administração Pública pela UFRGS e em Contabilidade e Orçamento Público pela Universidade Metropolitana.